
很多人听过一个说法:“把钱放进人寿保单里,债权人就拿不走了。” 这句话是真的,但绝没有那么简单!一张价值几百万甚至上千万的保单,到底能不能帮我们隔离风险,不能一概而论。它取决于保单目前处于什么阶段、受益人写的是谁,以及你是提前规划还是“临阵磨枪”。想搞懂保单的债权人保护,最核心的秘诀就是分清“生前”和“身故后”这两道完全不同的防护墙。
为什么一定要分清“两层防护”?
我们可以把保单的生命周期简单分为两个阶段:第一道墙是保单持有期间(受保人还在世),这时候大家关心的是保单里攒了好多现金价值,万一做生意赔了,债权人能不能逼我退保拿钱;第二道墙是保险金赔付后(受保人离世),这时候大家关心的是这笔身故赔偿金,是直接送到家人手里,还是先被欠的债务咬走一口。这两道墙的触发条件和保护范围完全不同。有些安排能让赔偿金顺利绕开遗产被追讨的风险,但生前却防不住债务;反过来,生前防得好好的,如果钱到了受益人自己手里,依然可能面临受益人自己的债务风险。
朋友老王经营一家公司,为公司的银行贷款做了个人担保。他买了一份现金价值很高的人寿保险,受保人是老王自己,受益人写的是太太。万一有一天公司生意出了大问题,这张保单能不能防债权人呢?答案要分三步看:一是老王在世时,债权人能不能跑来强行扣押保单里的现金价值;二是老王离世时,赔偿金是直接给太太,还是先被拿去还公司的债;三是太太收到钱后,这笔钱会不会面临太太自己的债务或婚姻风险。
第一层防护:保单持有期间(生前)
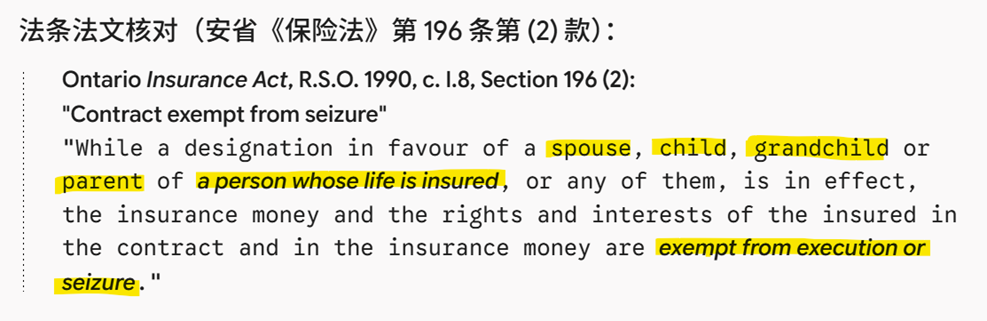
在保单还在生效、受保人还在世的时候,重点是看保单里的现金价值能不能被保护。在安大略省,根据《Insurance Act》(保险法),只要你指定的受益人是受保人的“直系亲属”(包括配偶、子女、孙辈、父母),且该指定有效,你在保单里的权益和现金价值通常就可以免受债权人的追索和扣押。需要特别划重点的是,这里的亲属关系是以“受保人”为基准判断的,而兄弟姐妹、侄子侄女、朋友或表亲通常不属于这个法定直系亲属保护圈(魁北克省及其他省份有自己的法律规定)。
那如果想把受益人写给朋友或兄弟姐妹,又想在生前得到保护,怎么办?还有一种路径是指定“不可撤销受益人(Irrevocable Beneficiary)” 。这种安排虽然能带来很强的保护,但代价是失去控制与灵活性。以后你想退保、改受益人、借款或者动用保单价值,都必须经过这位受益人的书面同意,因此千万不要单纯为了防债权人而盲目使用这种安排。
第二层防护:保险金赔付后(身故后)
当受保人离世、保险公司准备给钱时,核心问题变成了这笔钱是直接给指定的人,还是先进入“遗产库”(Estate)。只要保单上有有效的指定受益人,赔偿金一般就会直接打给受益人,不经过 Estate。这个时候,即使受益人是你的兄弟姐妹或朋友(不在生前的直系亲属圈里),只要指定有效,钱依然能绕开你的 Estate,不用先拿去偿还你生前的遗产债务。所以,身故赔付阶段的保护范围其实比生前要宽得多。
但需要特别提醒的是,钱一旦落进受益人的个人账户,它就变成了受益人的个人资产,不再自带“保单避险光环”。如果受益人自己欠了债、面临离婚诉讼,或者孩子年纪太小不会理财,这笔钱依然有风险。这种情况下,可以考虑结合信托(Life Insurance Trust)来进行更长远的控风险管理。
避坑指南:把受益人写成 Estate,会发生什么?
很多人在填保单表格时图省事,不写受益人或者随便写了 Estate(遗产)。这样做的结果是保险金会直接掉进你的“遗产大池子”里!到了池子里,这笔钱不仅可能要缴纳昂贵的遗产法庭认证费(Probate Tax),还要优先拿去还清你生前的所有债务和税务,最后剩下的才能按照遗嘱发给家人。本来想留给家人的爱,很可能直接变成了偿债资金。
一图看懂:4种常见受益人安排对比,是否有免债权人保护
| 受益人安排 | 1. 生前持有期间(现金价值) | 2. 身故赔付后(离世赔偿) | 避坑与关键提醒 |
| 配偶 / 子女 / 孙辈 / 父母 | 有保护 | 有保护 | 双重防护:生前防债权人扣押,身后直达家人不进 Estate。 |
| 兄弟姐妹 / 朋友 / 其他人 | 无保护 | 有保护 | 生前有风险:身故虽能绕开 Estate,但生前现金价值不受法定保护。 |
| 指定不可撤销受益人 | 有保护 | 有保护 | 失去控制权:虽有防护,但未来改受益人、退保或借款全需不可撤销受益人同意。 |
| 写 Estate 或无有效受益人 | 无保护 | 无保护 | 双重踩坑:现金价值无保护,身故金掉入 Estate 被强扣偿债与交认证费。 |
别把保单当成“事后避难所”
请记住,保单是“防火墙”,不是“灭火器”。如果官司已经打上门、债务已经爆发,或者你已经无力偿债,这时候才急急忙忙把大笔钱塞进保单、偷改受益人,法院大概率会认定你在“恶意转移资产”。真正的隔离规划一定是晴天修屋顶,越早规划、留存记录越完整,防守才越稳固。此外,如果保单早就抵押给了银行,或者涉及婚姻法规定的抚养义务等,法律依然会优先保护合法的债权与命令,千万不要轻信某些“100%绝对防债”的夸大宣传。
拿出现有的保单,立刻检查这 6 件小事
- 查名单:翻出保单,确认上面写的受益人到底是谁(别凭印象猜)。
- 看关系:确认受益人和“受保人”的关系,看看生前是否落在了直系亲属保护圈里。
- 避大坑:检查是否误把受益人写成了 Estate。
- 配后备:确认除了主要受益人,是否设置了“后备受益人”(Contingent Beneficiary)。
- 找专业:如果有公司债务、个人担保、婚姻变更等情况,找专业顾问做个全面体检。
- 要确认:任何变更提交给保险公司后,一定要拿到保险公司的书面确认信。
结语
保单的债权人保护不是简单的“有”或者“没有”。一个看似不经意的受益人名字,决定了现金价值的安全、遗产税费的高低,以及家人能不能第一时间拿到救急钱。最稳妥的做法,永远是把保单、受益人、遗嘱、债务和家庭结构放在一起,做一次系统的梳理。
常见问题 FAQ
Q1:加拿大人寿保险就一定能防债权人吗?
答:不一定。生前能否防债取决于适用的省份法律、受益人与受保人的关系及指定方式;身故后能否防遗产债权人,则主要看是否有有效的指定受益人。
Q2:保单里的现金价值,会被债权人强行拿走吗?
答:有可能,但也可能受到保护。以安省为例,如果受益人是受保人的配偶、子女、孙辈或父母等法定直系亲属,保单持有人的权益通常可以受到保护。
Q3:把 Estate 写成受益人,会有什么后果?
答:保险金会变成遗产的一部分,可能需要缴纳 Probate(遗产认证费),并且必须优先拿去还清你生前的债务和税务,剩余的钱才能分给家人。
Q4:指定兄弟姐妹做受益人,能绕开 Probate 吗?
答:可以。只要受益人指定有效,身故保险金可以直接打给兄弟姐妹,绕开 Estate 和 Probate。但要注意,这种指定在生前通常无法为你提供同等的现金价值保护。
Q5:欠债或者面临官司之后,再改受益人还来得及吗?
答:通常来不及,且风险极高。如果债务或诉讼已经发生,事后转移资产或更改受益人很容易被法庭判定为恶意逃债而无效。必须提前做好规划。
💡 重要提示
本文以安大略省的一般法律规则为基础,仅供科普与思路参考,不构成任何法律、税务或保险建议。不同省份法律法规不同,涉及高额保单、未成年受益人、再婚家庭或公司债务等复杂情况,请务必咨询您的律师、会计师及专业保险顾问。