
公司每年交$10万购买分红人寿保险,连续10年就是$100万。但如果公司突然遇到一个好的投资机会,这$100万是不是已经放进保险里面,无法再使用了?更关键的是:即使银行愿意借钱,第一年交了$10万保费,为什么银行可能只认可不到$7万的现金价值?剩下的$3万多怎么办?这正是很多企业主购买大额分红保单时,最担心的问题。
王先生在加拿大经营一家公司,准备为公司购买一张分红终身寿险(Participating Whole Life Insurance),每年计划投入$10万。他的想法很简单:“公司需要长期的人寿保险保障,但我也希望这些资金能够继续发挥作用。以后有好的投资机会,能不能利用这张保单从银行借钱出来?”
可以申请。但能借多少,要看银行认可多少保单价值、采用哪种融资方式,以及公司能否通过贷款审批。今天,我们就以一份 Manulife Par 的保单利益演示为例,介绍 Manulife Bank 的 IFA(Immediate Financing Arrangement,即时融资安排),看看企业主如何利用分红保单进行银行融资。
一、IFA是什么?公司买了分红保单,还能再借钱投资吗?
IFA是一种以人寿保险作为抵押,向银行申请融资的安排。简单说,就是公司先用自己的钱交保费,再把保单抵押给银行。银行根据批准的方案,以已缴保费或保单现金价值(Cash Surrender Value,简称CSV)为基础安排贷款。借出来的资金,可以根据获批的贷款用途,投入公司的经营或新的投资项目。
例如,王先生的公司每年缴纳$10万保费,同时希望从银行取得一笔贷款,用于具有赚取收入目的的新投资。这种情况下,他可以考虑IFA。但要记住:借出来的钱要付利息,最终也要偿还。IFA不等于银行免费替公司交保费。以本文的Manulife Bank IFA案例为例,$100万是银行批准的总贷款额度,不是第一年就能全部借出来。
二、真实保单案例:每年交$10万,十年后现金价值是多少?
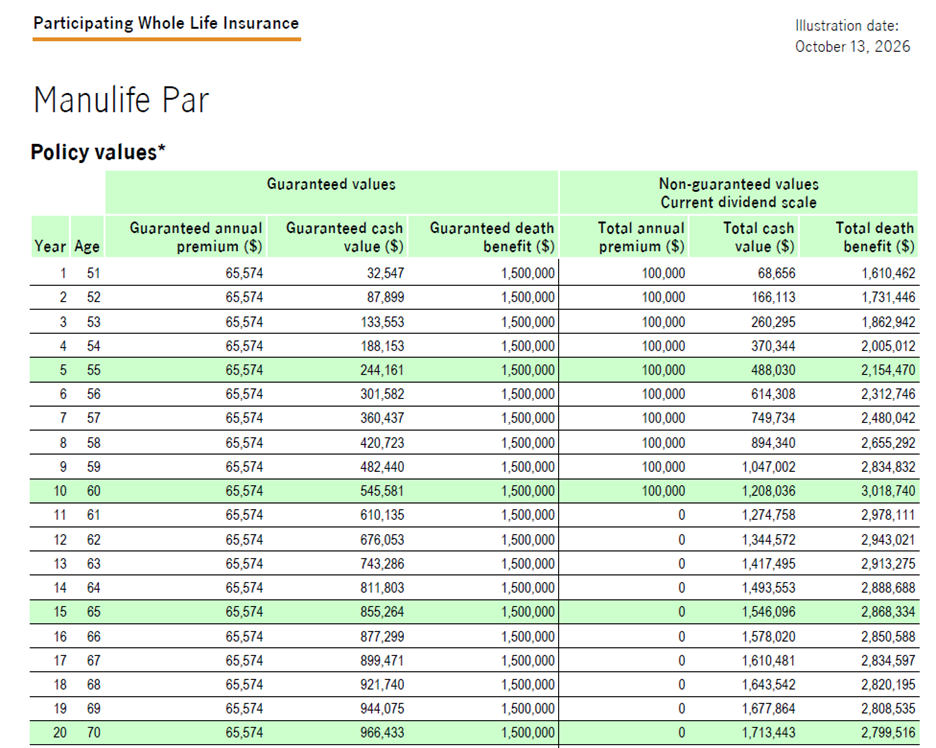
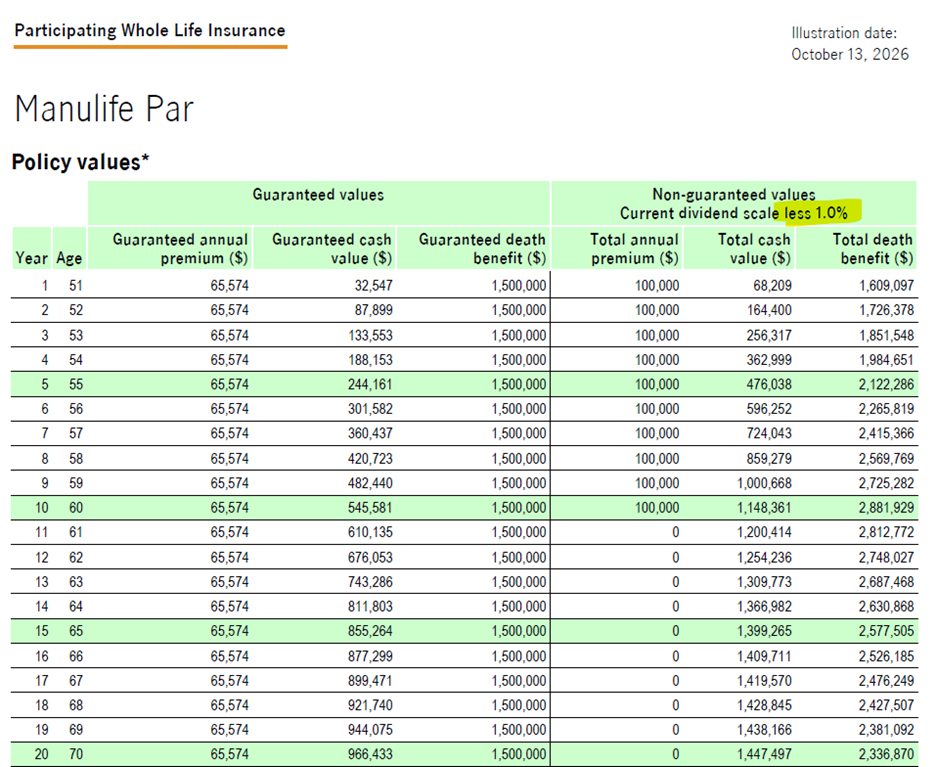
我们来看王先生准备购买的保单。这是根据一份Manulife Par Illustration的案例。每年$10万的计划总保费中,保证基本保费是$65,574,其余属于额外保费安排。本文采用 Current Dividend Scale − 1%,也就是把当前分红假设降低1个百分点后计算的现金价值。这些现金价值并不保证。
| 项目 | 保单设计 |
| 保险产品 | Manulife Par |
| 初始基本身故保障 | $1,500,000 |
| 保证年度基本保费 | $65,574 |
| 前10年计划年度总保费 | $100,000 |
| 第10年累计计划保费 | $1,000,000 |
| 第10年演示现金价值 | $1,148,361 |
前六年,演示现金价值都低于累计保费;从第七年开始,才超过累计保费。到第十年,累计保费$100万,演示现金价值约$114.84万。实际结果取决于未来分红等因素。那这些价值能借出多少钱呢?
三、第一种融资:Premium Loan,每年交$10万,能借回$10万吗?
王先生问:“Angela, 如果我每年交$10万,可不可以让银行每年也借$10万给公司?这样十年就可以累计借到$100万。”这就是 Premium Loan(按已缴保费安排融资)的思路。银行以符合条件的已缴保费为基础安排贷款,并要求用保单及必要的额外资产作抵押。
王先生的公司支付$10万保费,但是这张保单第一年的演示现金价值只有$68,209。假设银行愿意第一年借出完整$10万,两者就相差$31,791。也就是说,银行可能要求王先生提供其他符合要求的资产,来支持这部分差额。
未来十年,额外抵押物需要多少?
每年需要补多少抵押,不能只看当年交了多少保费,而要比较累计贷款本金和当年的保单现金价值。
| 年度 | 累计计划贷款 | 演示现金价值 | 额外抵押缺口 |
| 第1年 | $100,000 | $68,209 | $31,791 |
| 第2年 | $200,000 | $164,400 | $35,600 |
| 第3年 | $300,000 | $256,317 | $43,683 |
| 第4年 | $400,000 | $362,999 | $37,001 |
| 第5年 | $500,000 | $476,038 | $23,962 |
| 第6年 | $600,000 | $596,252 | $3,748 |
| 第7年 | $700,000 | $724,043 | $0 |
| 第8年 | $800,000 | $859,279 | $0 |
| 第9年 | $900,000 | $1,000,668 | $0 |
| 第10年 | $1,000,000 | $1,148,361 | $0 |
这个例子说明了三个问题。第一,最大额外抵押缺口不是第一年,而是第三年,为$43,683。第二,抵押缺口不是把每年的差额加起来,而是用当年的累计贷款本金减去保单现金价值。第三,从第七年开始,演示现金价值超过累计计划借款本金。如果银行一开始就要求准备足以覆盖未来最高缺口的额外抵押品,按本例的演示数字计算,需要覆盖的最高差额是$43,683。
四、第二种融资:Cash Value Loan,不需要额外抵押物
王先生又问:“如果我不想把公司其他的资产抵押给银行,有没有更简单的办法?”可以考虑另一种IFA结构:Cash Value Loan(现金价值融资)。这种方式不追求每年借回完整的$10万,而是根据银行认可的保单现金价值来安排贷款。
我们用同一张Manulife Par演示来计算。第一年,现金价值是$68,209,那么理论上可以按照这部分价值安排融资。第二年,演示现金价值达到$164,400。如果第一年已借$68,209,期间没有还本金,贷款余额也没有因其他原因增加,第二年理论上还能再借$96,191。如此类推:
| 年度 | 理论累计可贷金额 | 当年新增理论融资 |
| 第1年 | $68,209 | $68,209 |
| 第2年 | $164,400 | $96,191 |
| 第3年 | $256,317 | $91,917 |
| 第4年 | $362,999 | $106,682 |
| 第5年 | $476,038 | $113,039 |
| 第6年 | $596,252 | $120,214 |
| 第7年 | $724,043 | $127,791 |
| 第8年 | $859,279 | $135,236 |
| 第9年 | $1,000,668 | $141,389 |
| 第10年 | $1,148,361 | $147,693 |
这只是按保单演示算出的融资进度。每年实际能借多少,仍要看银行批准的总额度、保单实际现金价值和年度审核结果。
这两种融资方式,差别究竟在哪里?
采用Premium Loan,第一年若想借出$10万,就要解决$31,791的额外抵押缺口。采用Cash Value Loan,第一年只按$68,209安排贷款,剩余保费由公司自行承担,就不必为了借足$10万而另补抵押品。到了第七年,演示现金价值已经超过累计保费。第十年,现金价值达到约$114.84万,而累计保费是$100万。
也就是说,按演示数字计算,Cash Value Loan长期可用于融资的保单价值,可能超过按累计保费安排的$100万。
五、Premium Loan还是Cash Value Loan,哪一种更适合?
我们将王先生的两种选择放在一起比较:
| 比较项目 | Premium Loan | Cash Value Loan |
| 融资依据 | 符合要求的已缴保费 | 合资格保单现金价值 |
| 第一年理论放款 | $100,000 | $68,209 |
| 前期额外抵押 | 需要解决抵押缺口 | 无需额外抵押品 |
| 十年理论累计融资 | $1,000,000 | $1,148,361 |
| 主要特点 | 前期融资金额更高 | 抵押结构相对简单 |
如果已有合资格的其他抵押资产,又希望前几年借回接近全部保费,可以考虑Premium Loan。如果更希望保留其他资产的使用灵活性,Cash Value Loan可能更容易管理。关键是哪种方式更符合公司的利益。
六、公司申请$100万IFA,银行如何审批?
解决了融资结构以后,王先生还有一个更关键的问题:“我有保单,也有资产,但银行到底愿不愿意批准$100万贷款?”这个问题不能忽略。符合条件的个人和公司可以了解Manulife Bank的三类审批方式:看偿债能力、看1:1流动资产,或看2倍净资产。其中,后两种特别值得企业主了解。
方式一:1:1流动资产审批
假设王先生的公司申请$100万IFA。如果公司拥有$100万符合银行规定的流动资产,就可能按照1:1 流动资产Liquid Assets方式申请。
方式二:2倍净资产审批
如果王先生的公司没有$100万流动资产,但拥有较多房地产净值及其他投资资产,可以研究2× Net Worth的审批方式。假设贷款申请额为$100万,所需符合要求的净资产为$200万。最低流动资产约为所需净资产的10%,即$20万。举个例子:
| 资产及负债 | 金额 |
| 房地产价值 | $2,000,000 |
| 房贷余额 | −$500,000 |
| 合资格流动资产 | $600,000 |
| 其他负债 | −$100,000 |
| 净资产 | $2,000,000 |
从数字上看,这种结构符合两倍净资产要求。
七、IFA贷款利率怎么样?为什么企业主会考虑这种融资?
王先生问:“如果公司能够借到$100万,利率有没有竞争力?”IFA在符合银行条件时,可能获得相对有竞争力的贷款利率。目前融资报价为:
| 融资规模 | 利率 |
| 约$100万 | Prime Rate |
| 约$200万 | Prime − 0.10%附近 |
这不是银行的保证利率,也不代表所有申请人都能够取得该报价。实际利率取决于融资规模、借款人的信用及财务状况、银行当时的定价和贷款条件。与ALOC+ Quick、ALOC+ Max或HELOC相比,IFA在某些情况下可能有利率优势,但也要接受年度审核,以及贷款和提款条件的限制。比较时,除了看利率,还要看整体成本和用钱是否方便。
八、公司借出来的钱用于投资,利息能够抵税吗?
这是王先生最关心的税务问题之一。假设王先生的公司成功取得IFA贷款,并将资金用于符合条件、具有赚取应税收入目的的投资。根据加拿大《所得税法》第20(1)(c)款,在符合相关要求的情况下,贷款利息可能允许税务扣除。但要记住一条重要原则:
决定借款利息能否抵税的关键,是借来的钱实际用于什么用途,而不是抵押品是不是人寿保险。例如,公司借入资金,用于符合收入赚取目的的投资,可能满足利息扣除要求。但如果公司借款直接用于支付人寿保险保费,利息不可抵税。
总结
买了分红人寿保险,并不代表这笔资金以后就不能再用于投资。通过银行批准的IFA贷款,公司有机会以保单作抵押取得资金,用于经营或投资。真正需要算清楚的是:借款的实际用途是否符合利息抵税的条件,以及投资的预期税后回报,能否超过税后借贷成本。在考虑投资风险和其他费用后,仍有合理的回报空间,这项融资安排才有投资上的意义。
IFA贷款应该怎么借、借出来的资金怎么投资,以及保单一开始应该如何设计,都需要结合公司的实际情况一起规划。欢迎预约半小时免费一对一咨询,我们一起看看这项安排是否适合您。
我是 Angela Hou,点亮您的财富规划,成就您的财富未来。
本文仅用于财务教育,不构成个别保险、税务、投资或贷款建议。