
Corporate IFA最容易忽略的税务问题:保险放在Holdco,借来的钱怎样进入Opco?
Michael是一位加拿大企业主,经营着一家生意不错的公司。为了长期财富规划,他用Holdco购买了一张永久寿险,并以保单作为抵押,向银行申请IFA贷款。银行批准了贷款,保险公司也出了Illustration,Michael原本以为一切都安排好了。可是到了年底,税务规划师却问了他三个问题:“谁向银行借的钱?借来的钱去了哪里?这笔钱到底用来做什么?”
Michael觉得奇怪:“保险是我公司的,银行也批准了贷款,利息不是应该可以抵税吗?” 税务规划师却告诉他,银行批准贷款和CRA允许利息扣除,是两件完全不同的事情。银行主要关心有没有足够的抵押品、借款人能不能还钱;CRA则要看借款的实际用途,以及是否符合税法规定。如果资金流没有设计好,原本看起来很漂亮的IFA融资方案,实际税务结果可能与预期相差很大。
对于已经用Holdco购买永久寿险,或者正在考虑Corporate Immediate Financing Arrangement(Corporate IFA,公司即时融资安排)的企业主来说,这个问题非常值得提前了解。因为IFA不只是保险规划,也不只是银行融资,而是保险、银行、Holdco和Opco之间的一整套资金安排。
一、IFA到底是什么?为什么企业主会考虑这种方式?
很多企业主希望通过公司购买永久寿险,一方面建立长期保障和财富传承安排,另一方面又不希望大量资金长期留在保单里面,影响企业日常经营所需要的现金流。于是,这几年出现了一种常见的规划方式,叫作Immediate Financing Arrangement,简称IFA,即时融资安排。
简单来说,企业主先通过公司购买一张符合银行融资要求的永久寿险,再把保单作为抵押品,向银行申请贷款。银行根据保单价值、借款人财务情况及其他条件决定能够借出多少钱,企业主则可以把借来的资金重新投入经营业务或其他符合要求的投资。这样,保险继续提供长期保障,企业也可能重新获得一部分流动资金。
但这里有两个重要的区别。第一,IFA通常是银行贷款,不等于从保单里直接提款,也不等于保险公司自动把保费退还给你。第二,银行愿意贷款,不代表贷款利息一定可以抵税。 银行通常不会保证贷款金额永远等于已交保费,也不会保证未来贷款利率、抵押要求和续贷条件不变。
对于企业主来说,IFA真正需要回答的问题是:购买保险以后,借来的钱能不能用于真正需要的地方?借款利息是否符合税法扣除条件?如果未来利率上升、银行调整贷款条件,企业是否仍然有能力承担融资成本?
二、先看清楚:保险、银行、Holdco和Opco是什么关系?
我们继续用Michael的公司来说明。Michael个人持有Holdco,Holdco持有Opco股份,而Opco负责日常经营业务。Holdco另外购买了一张永久寿险,并以这张保单作为抵押,向银行申请IFA贷款。银行批准贷款以后,Holdco计划把借来的钱提供给Opco,让Opco用于扩大经营。
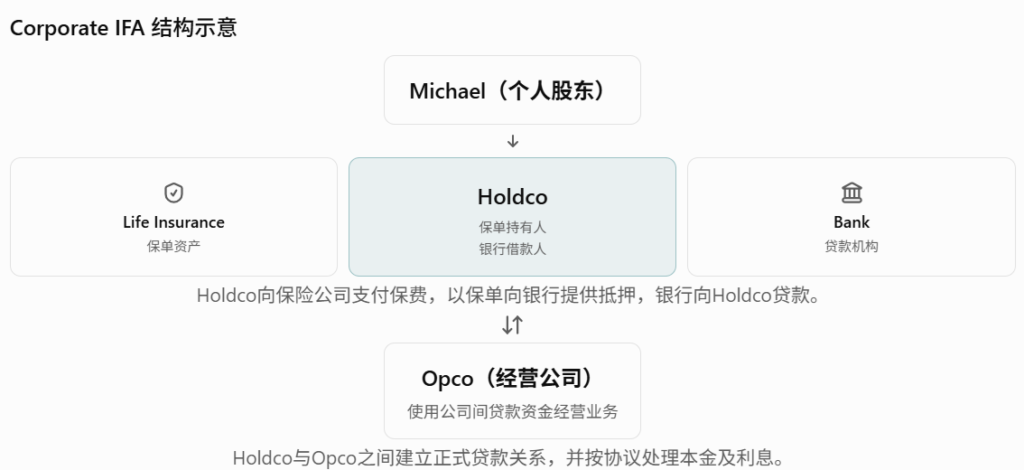
在这个结构中,保险和银行都围绕Holdco安排,但它们的角色并不一样。保险公司提供保障和保单资产,银行根据抵押及信贷条件提供贷款,Holdco承担对银行的还款责任,而Opco则是实际使用资金开展业务的公司。
这里还需要分清两条资金线。第一条是保险资金线:Holdco利用合法取得的公司资金支付保费。第二条是贷款资金线:银行向Holdco贷款,Holdco再按照适当的公司间贷款安排,把资金提供给Opco经营使用。两条资金线的来源、用途和法律关系,都需要能够解释清楚。
三、第一个常见错误:银行直接替公司支付保险费
假设Michael计划让Holdco每年支付$100,000永久寿险保费。银行提出一个看起来很方便的安排:“既然你买保险就是为了融资,我们直接把贷款打给保险公司,帮你支付保费,不就省事了吗?” Michael觉得这个建议很好,因为自己似乎不需要先拿出现金交保费。
但是,问题恰恰出现在这里。
加拿大税法对借款利息的扣除有明确要求,其中一个重要原则,是借来的钱需要用于符合规定的赚取收入用途。一般而言,借款如果直接用于购买人寿保险,相关利息不能仅凭普通借款利息扣除规则获得扣除。也就是说,借款买保险,和用保险作抵押借钱去经营业务,在税务上不是同一回事。
如果Holdco使用自己的资金支付保费,再以保单作抵押向银行借款,并把借款用于符合要求的收入用途,相关利息可能有机会符合扣除条件。但如果银行贷款实际直接用于支付保费,就可能失去原本预期的普通利息扣除基础。这里最关键的不是钱经过了几个账户,而是借款的真实用途以及相关法律关系。
因此,做Corporate IFA时,不能只看银行愿意怎么操作,还要先确认这种资金安排是否符合原本的税务规划。 如果银行提出改变付款方式,最好在执行之前先让税务规划师确认,而不是等年底报税时才发现问题。
四、第二个常见错误:钱到了Opco,却没有正式的公司间贷款安排
Michael还有一个想法:“反正这笔钱最后都是给Opco用的,银行直接打到Opco账户,不是更方便吗?”
从操作角度看,这似乎没有问题。但如果银行贷款文件写明借款人是Holdco,而实际收到资金的是Opco,就需要把两家公司之间的法律关系说明白。Holdco是否真的把钱借给了Opco?Opco有没有偿还义务?双方是否约定了利息和付款条件?
如果这些问题没有处理好,将来税务审查时,就可能难以清楚证明Holdco借款的用途。尤其当Holdco希望扣除银行贷款利息时,借款资金如何使用、是否为了赚取收入,就非常重要。
一种常见的规划方式,是由Holdco与Opco签订正式的Intercompany Loan Agreement(公司间贷款协议)。简单来说,就是把两家公司之间的借贷关系写清楚,包括借款金额、利率、还款安排,以及资金用途。Opco使用借款经营业务,按照协议向Holdco支付利息;Holdco则按照银行贷款合同向银行支付利息。
需要注意,银行直接将资金打给Opco,并不必然导致利息不能扣除。如果法律文件、付款指示和实际交易能够证明Holdco向Opco提供了真实贷款,仍然可能符合相关要求。但不能仅仅因为Holdco和Opco都属于同一个老板,就认为资金可以随意调拨,不需要文件和记录。
公司之间借钱,不能只靠一句“都是我自己的公司”。 对IFA来说,正式的公司间贷款文件和清楚的资金记录,可能直接影响未来的税务结果。
五、第三个常见错误:银行把利息加到贷款本金里,就以为已经支付了利息
很多企业主做IFA,是希望尽量减少每年的现金流压力。因此,有些银行可能提供一种安排:当年不要求客户用现金支付全部利息,而是把利息加入贷款余额。这样做可以减轻短期现金流负担,但也会让贷款本金随着时间增加。
举个例子,假设Holdco向银行借款$100万,年利率6%,那么一年的利息就是$60,000。如果银行把这$60,000直接加到原来的贷款余额,贷款就可能从$100万增加到$106万。Michael可能认为,既然银行已经把利息记到账上,公司就可以直接把这$60,000作为已经支付的利息扣除。
但税务处理并不一定这么简单。
加拿大税法对于普通利息和复利的扣除条件及时间,可能有不同要求。某些符合条件的普通利息,可以根据适用的支付或应付规则扣除;而真正属于Compound Interest(复利,也就是利息上再产生的利息)的部分,通常需要满足实际支付的规定。单纯把应付利息加入原有贷款余额,并不等于所有利息都已经完成税法意义上的支付。
另一方面,如果公司真正使用第二笔贷款支付第一笔贷款的合资格利息,税务结果又可能不同。因此,不能简单地说“利息滚进贷款就一定不能抵税”,也不能认为“银行记到账上就一定能抵税”。 关键是银行合同怎样规定、利息实际上怎样处理,以及相应税法条款如何适用。
六、第四个常见错误:Holdco可以扣利息,却不代表马上就能省税
这是很多企业主容易忽略的问题。
假设Holdco向银行借款$100万,年利率Prime rate 4.45%,每年银行利息为$44,500。保险Illustration里面可能展示了贷款利息符合扣除条件后,税务成本可以降低多少。Michael看到这些数字,就以为公司每年一定可以获得相应的税务节省。
但这里需要分清两个概念:利息在税法上可以扣除,和公司当年能够真正减少多少现金税款,不一定是一回事。
如果Holdco没有足够的应税收入,即使存在合资格的利息扣除,也不一定能够在当年实现Illustration里面假设的节税效果。例如,Holdco主要收到符合条件的公司间股息,而这些股息在公司税务计算中可能有相应扣除;这与Holdco拥有足够的应税经营利润,是不同的情况。
因此,设计Corporate IFA时,不能只把银行利率乘以一个假设税率,就当成实际税后融资成本。还需要看Holdco到底有什么收入、这些收入属于什么性质、有哪些可以扣除的费用,以及税务扣除是否能够在相应年度真正产生现金税务利益。
IFA的税务优势不能只看Illustration,还要看公司的真实报税情况。
七、企业主最常问的三个问题
1. 用公司保险向银行贷款,利息一定可以抵税吗?
不一定。银行批准贷款,只代表银行愿意按照合同提供融资,并不代表CRA认可所有贷款利息扣除。是否可以扣除,要看借款用途、法律义务、利息金额及其他税法条件。尤其需要分清借款用于购买保险,还是以保险作为抵押、把贷款用于符合要求的赚取收入活动。
2. Holdco借款,再把钱借给Opco经营,可以抵税吗?
在符合条件的情况下,有可能。需要确认Holdco与银行之间的贷款关系、Holdco与Opco之间的公司间贷款关系,以及Opco实际怎样使用资金。公司间贷款文件、利息安排和资金记录都需要与真实交易一致。最终还要结合Holdco和Opco两边的税务处理判断。
3. IFA是不是借得越多越好?
不是。借款金额越大,通常意味着更高的利息成本和融资风险。银行贷款额度还会受到保单抵押价值、借款人信用情况及其他条件限制。对于企业主来说,真正重要的是借款是否有合理用途,以及企业能否长期承担融资成本。
结语:对于加拿大企业主来说,真正完整的公司保险规划,应该同时考虑保险保障、公司税务、未来出售企业、家庭传承以及融资风险。IFA不是简单地把保险抵押给银行、把钱借出来,而是要确保每一笔资金都有合理用途,每一项税务假设都有依据。
保险是长期规划,融资也是长期承诺。只有把两者与公司的实际经营和财务情况结合起来,才能判断这项安排是否真正适合自己。
一对一公司保险与IFA融资规划咨询
如果您的公司正在考虑购买永久寿险,或者已经持有公司保单,希望了解是否适合利用IFA融资,以及Holdco和Opco之间的借款、利息扣除、现金流和长期风险应该怎样安排,欢迎预约一对一咨询。
每家公司的财务状况、股权结构、借款用途和保险需求都不同,Corporate IFA也需要根据实际情况进行个别分析。
我是 Angela Hou,点亮您的理财规划,成就您的财富未来。