
TFSA(Tax-Free Savings Account,免税储蓄账户)是加拿大非常重要的个人财富积累工具。最近几年,TFSA每年新增的额度大约在 $7,000 左右。一个每年只增加几千块额度的账户,真的值得我们花时间去研究吗?
我认为,非常值得。
因为TFSA真正的价值,不是看今年能够放进去多少钱,而是看这些资金进入免税环境以后,经过20年、30年甚至更长时间的投资和复利,最后可能变成多少钱。
如果一个人从2009年开始就符合TFSA资格,到2026年,历年的年度额度累计已经达到 $109,000。当然,每个人实际可以使用的额度,还要根据自己的供款、取款以及加拿大税务居民身份等情况来计算。
我们先用一个非常简单的例子,看看时间和复利能够给TFSA带来什么。
假设一个TFSA账户目前已经有 $100,000。从现在开始,我们一分钱都不再往里面放,只让这笔钱继续投资。假设长期平均投资回报为8%,我们用一个非常简单的复利估算方法——72法则。
72除以8等于9。也就是说,在这个假设下,大约每9年资金可能翻一番。
第一个9年,$100,000变成$200,000;
第二个9年,$200,000变成$400,000;
第三个9年,$400,000变成$800,000。
三个9年,一共27年。也就是说,在这个假设下,最初的 $100,000经过27年,可能增长到大约$800,000,其中大约 $700,000来自投资增长。
当然,这里的8%只是为了帮助大家理解长期复利,并不代表未来一定能够取得8%的投资回报。但真正值得关注的是:在符合TFSA相关规则的情况下,这些投资增长可以享受TFSA的免税待遇,符合规定的提款通常也不会计入应税收入。 而且上面的例子还只是一个非常简单的假设——$100,000之后一分钱都没有再投入。如果未来几十年还在持续使用每年新增的TFSA额度,长期积累的资产规模更加可观。假设你现在账户里有 $10万,接下来30年,每年再存 $7,000。同样按8%的回报率算: 30年下来,你陆陆续续投入的本金一共是 $31万。但在复利和时间的加持下,30年后这个账户会变成多少?接近 $180万! 其中有将近 $149万,全都是投资收益!
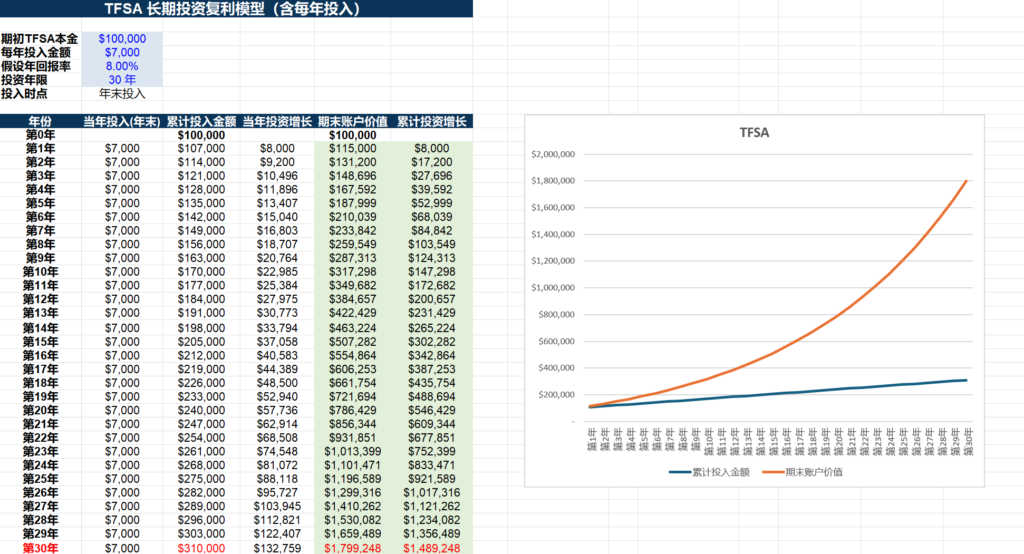
这就是为什么我一直强调,TFSA是加拿大最值得认真管理的财富工具。它最厉害的地方,就是把时间、持续投入、复利和免税这四件事,威力叠加到了极致。所以,TFSA真正值得研究的,不只是今年新增的$7,000,而是怎么把这个免税账户长期管理好,让投资、时间和复利共同发挥作用。
错误一|开了TFSA,却没有真正投资
TFSA英文名称中的“Savings Account”,很容易让人误以为只要把钱存进去,就已经完成了投资。事实上,TFSA本身并不是某一种具体的投资产品,更像是一个具有特殊税务待遇的账户框架。根据个人的投资目标和风险承受能力,TFSA里面可以持有符合规定的GIC、固定收益产品、ETF、股票等投资。
我们曾经遇到客户把钱放进TFSA几年,一直没有进行任何投资,后来才问:“TFSA里面的钱还可以投资吗?”当然可以。开设TFSA只是第一步,真正决定这个账户长期价值的,是里面的资金如何配置,以及有没有合理地参与长期投资和增长。
错误二|完全依赖CRA My Account显示的TFSA额度
很多人想知道自己的TFSA还有多少可用额度,第一个动作就是登录CRA My Account。这个做法没有问题,但需要注意:CRA里面的TFSA数据并不是实时更新的。比如CRA官网就明确说明,2025年的TFSA记录,要到2026年4月前才能处理完。特别是在年初查看My Account的时候,系统显示的数字可能还没有完整反映上一年度的供款和提款。
所以,一个比较简单的做法是:以前的历史记录可以参考CRA,最近一个年度以及当年发生的供款和提款,自己保留记录。尤其是一个人在不同银行、不同投资平台同时拥有TFSA时,更要把所有账户放在一起计算。因为TFSA额度属于个人,并不是每一家银行分别给你一份额度。
错误三|超额供款
这是我们实际工作中遇到非常多的一类TFSA问题。一般情况下,如果TFSA出现超额供款,超出的金额可能按照**每个月1%**产生相应税款。真正麻烦的是,很多人根本不知道自己已经超额,直到收到CRA的信以后才发现问题。
我们接触过的案例中,相关金额从几百、几千,到一两万甚至 $20,000以上都有。过去我们也曾根据客户的具体情况,协助向CRA进行解释和申请,并有成功获得减免的案例。但是,过去成功申请到减免,并不代表未来一定能够成功。CRA会根据每个案件的具体情况进行判断,因此最有效的方法,还是从一开始就把自己的TFSA额度计算清楚。
我自己以前也收到过CRA关于TFSA的Education Letter。收到以后及时检查额度,并处理相关的超额部分。与其等CRA的信来了以后再解决问题,不如提前把自己的额度管理好。
错误四|今年从TFSA取出来的钱,以为今年随时可以放回去
这是TFSA特别容易产生误解的一条规则。
假设你的TFSA总可用额度是 $50,000,而且这$50,000已经全部使用。2026年2月,你从TFSA里面取出$10,000;到了8月份,因为暂时用不到这笔钱,又把$10,000存回TFSA。这时候就可能出现超额供款。原因是,2月份取出来的$10,000,并不会立即恢复TFSA额度。这笔取款对应的额度,要到下一年的1月1日才重新加入可用额度。
但如果你的总可用额度是$50,000,过去只使用了$30,000,本身还有$20,000没有使用,那么即使2月份取出$10,000,8月份再存入$10,000,也可以使用原来剩余的额度。所以关键不是“今年取出来的钱绝对不能再放回去”,而是重新存入之前,要确认当年是否还有足够的TFSA可用额度。
错误五|换银行或投资平台时,自己先取钱再存
如果只是想把TFSA从A银行转到B银行,或者转到另外一个投资平台,不要想当然地自己先把钱取出来,再重新存进去。从原来的TFSA把钱取出来,是一笔取款;再把这笔钱存入新的TFSA,则可能被视为一笔新的供款。如果当年已经没有足够的可用额度,就可能因此造成超额供款。通常更稳妥的方式,是通过金融机构办理TFSA到TFSA的直接转移。
所以更换银行或者投资平台之前,最好先确认办理的是TFSA账户之间的直接转移,而不是自己把资金取出来以后重新存入。
错误六|成为非税务居民以后,还继续往TFSA里面存钱
这是我们实际工作中遇到过很多次的问题,尤其值得跨境家庭注意。
我们曾经遇到客户本来并不是加拿大税务居民,只是在加拿大拥有出租房,需要申报加拿大的租金收入。但是登录CRA账户以后,却发现系统显示有TFSA额度。客户看到有额度,银行也可以操作,于是就开始往TFSA里面存钱。后来真正成为加拿大税务居民以后,CRA开始追查以前非居民期间的TFSA供款,相应的问题和罚款也随之出现。
另外一种情况也很常见:一个人原来是加拿大税务居民,后来离开加拿大,成为非税务居民。这个时候原来的TFSA通常可以继续保留,账户里面已有的投资也可以继续持有,但并不意味着成为非税务居民以后还可以继续往里面供款。
客户有时会说:“可是银行让我投的。”这里需要注意的是,银行可以提供TFSA产品和投资服务,但银行不一定了解、也不会替客户判断其加拿大税务居民身份。因此,只要税务居民身份发生变化,最好先确认自己的税务身份,再决定是否继续往TFSA里面存钱。
延伸阅读:如果你正准备移民、离开加拿大,或家庭存在跨境居住安排,可以继续看 《移民加拿大前必读:很多规划,一旦成为加拿大税务居民,就已经来不及了》
错误七|觉得TFSA免税,所以在里面怎么交易都可以
加拿大有一个非常典型的真实案例——Ahamed案。
当事人本身是一名专业投资顾问,从2009年至2011年一共往TFSA里面供款 $15,000,并在账户里面非常频繁地买卖一些投机性较强的低价股票。后来,这$15,000增长到了大约 $564,483。CRA随后对该账户进行了重新评税。这里很容易产生一个误解:是不是因为TFSA赚得太多,CRA就会来收税?并不是。
CRA和法院判断的重点,并不是单纯看账户赚了多少钱,而是综合考虑交易频率、持有时间、交易方式、专业知识以及职业背景等因素。在Ahamed案中,法院最终认为相关交易活动已经具有经营业务的性质,因此相关收益属于Business Income,也就是经营业务收入。一旦被认定为经营业务收入,相关净经营收入需要100%计入应税收入,再按照适用的所得税税率计算税款。这里的“100%”指的是全部计入应税收入,并不是说税率是100%。
CRA并没有规定一年交易多少次就一定属于频繁交易。因此,从风险管理的角度来说,TFSA作为一个非常宝贵的长期免税账户,应该谨慎用于Day Trading或者过于频繁的短线交易。
错误八|投资亏损后把钱取出来,以为原来的额度还能回来
假设原来往TFSA里面投入了 $100,000,后来市场下跌,账户只剩 $60,000。这个时候刚好急需用钱,于是把剩余的$60,000全部取出来。到了下一年,因为这次取款重新增加回来的TFSA额度,只有实际取出来的$60,000,而不是最初投入的$100,000。中间亏掉的$40,000,并不会因为曾经投入过TFSA,就重新变成可用额度。
这也是为什么TFSA里面选择什么样的投资非常重要。如果选择风险过高的投资,发生大幅亏损以后又因为急需资金不得不取出,损失的可能不仅是投资本金,还有这一部分原本可以留在TFSA里面长期增长的空间。
错误九|把配偶设成Beneficiary,而不是Successor Holder
最后一个错误,我认为是TFSA里面最隐蔽、也最容易被忽略的一个错误。
前面的很多错误,很快就会暴露出来。比如超额供款,可能过一段时间CRA的信就来了。但是这个错误平时风平浪静,真正产生差别的时候,往往已经到了家庭财富传承的阶段。
我们就沿用开头的例子。假设先生今天的TFSA里面有 $100,000,经过30年的持续投入和投资增长,到他去世的时候,这个TFSA已经增长到了 $1,800,000。同时,太太自己的TFSA也早已经全部存满了。这个时候,先生当年开户时做的一个小小选择,差别就出来了。
第一种情况,先生把太太指定为Successor Holder,也就是继任持有人。
先生去世以后,太太可以直接接替成为这个TFSA的持有人,$1,800,000的TFSA继续存在,继续保留在免税账户里面。 而且即使太太自己的TFSA额度早已经全部用完,也不需要占用她原来的TFSA可用额度。这里需要注意,它并不是CRA突然又给太太增加了$1,800,000的普通TFSA供款额度,而是先生原来的TFSA由太太接替下来,免税账户得以延续。
但是第二种情况,如果先生当年只是把太太指定成 Beneficiary,也就是受益人,处理方式就不一样了。先生去世时,TFSA截至死亡时的价值虽然全部是免税收入,但是太太作为Beneficiary,并不会自动接替成为原TFSA的持有人。
如果她希望把符合条件的金额重新放进自己的TFSA,而且不占用自己原来的可用额度,就需要按照CRA关于 Exempt Contribution,也就是豁免供款的规则来处理。这里就开始有时间和手续的要求。
符合条件的配偶,一般需要在规定的 rollover period 内完成相关供款,这个期间最迟到持有人死亡后第二个日历年的12月31日;完成供款以后,还需要在供款后的30天内向CRA提交 RC240表格,把符合条件的金额指定为豁免供款。
而且还有一个很重要的区别:从先生去世以后,到资产真正转给太太这段时间产生的新增收益,并不等同于先生死亡时TFSA里面原有的免税价值。 这部分需要另外考虑税务处理。
所以,同样是把TFSA留给自己的配偶,Successor Holder走的是“原来的TFSA直接延续”这条路;Beneficiary走的则是“先继承,再按照规定的条件、期限和程序进行后续处理”这条路。
当TFSA只有几万块钱的时候,你可能觉得Beneficiary和Successor Holder不过是开户时两个英文选项。但是如果经过20年、30年的投资和复利,这个账户已经增长到 $1,800,000,这个当年看起来很小的选择,就可能变成一个非常重要的家庭财富传承问题。
结尾|把TFSA真正变成长期财富工具
今天我们讲了TFSA最容易踩的九个坑。但我真正希望大家记住的,不是这九条规则,而是:不要小看TFSA这个账户。它每年新增的额度看起来只有几千块钱,但是如果把它用对了,持续投入,再加上时间、复利和免税,二三十年以后,它完全可能成为家庭非常重要的一块资产。
所以今天看完这篇文章,如果你有配偶,我真的建议你做一件事情:打开自己的TFSA账户看一眼,你的配偶现在到底是Beneficiary,还是Successor Holder。
如果你对自己的TFSA可用额度、过去的供款和提款、税务居民身份,或者未来的退休和财富传承还有拿不准的地方,也欢迎预约我们的30分钟一对一“财富体检”。我们可以结合你的实际情况,把投资、税务、退休和财富传承放在一起梳理,看看有哪些地方值得提前调整。
TFSA真正的价值,不只是今天省了多少税,而是能不能把这个免税账户,用时间慢慢变成自己和家庭未来的一笔财富。